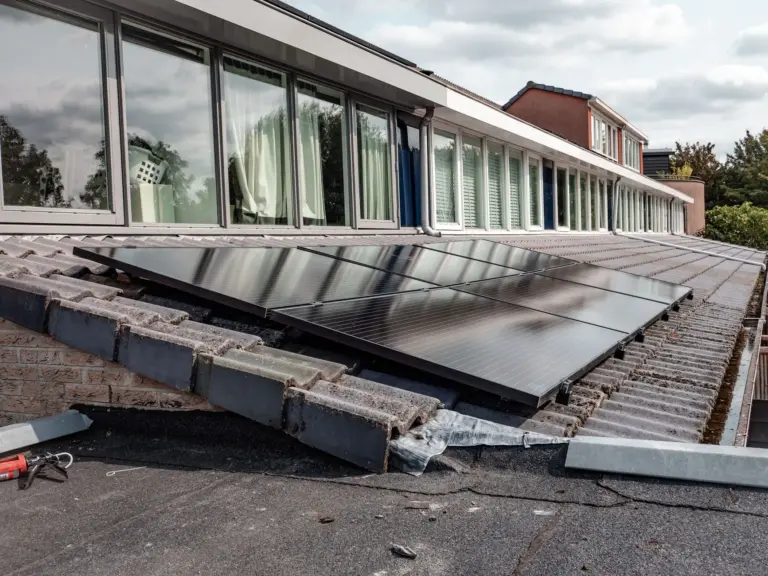
Zonnepanelen zijn een van de slimste investeringen die je als huiseigenaar kan doen. Ze verlagen je energiefactuur, verhogen de waarde van je woning en dragen bij aan een duurzamere toekomst. Toch blijft de vraag hoe je deze investering het best financiert: met eigen spaargeld, via een lening of dankzij subsidies en premies? We zetten de mogelijkheden op een rij.
De kostprijs van zonnepanelen
Afhankelijk van het aantal panelen, het vermogen en de kwaliteit van de installatie, betaal je gemiddeld tussen de 4.000 en 10.000 euro voor een volledig pakket. Dat is een aanzienlijk bedrag, maar de terugverdientijd ligt vaak tussen de 5 en 8 jaar. Daarna leveren de panelen jarenlang gratis stroom op. De manier waarop je deze investering financiert, bepaalt mee hoe snel je effectief voordeel haalt uit je zonnepanelen.
Betalen met eigen spaargeld
Wie over voldoende reserves beschikt, kiest vaak voor de eenvoudigste oplossing: alles cash betalen. Dit heeft duidelijke voordelen.
- Geen interesten of extra kosten
- Onmiddellijk volledig eigenaar van de installatie
- Sneller en zuiverder rendement op je investering
Toch is dit niet voor iedereen de beste keuze. Door je volledige spaarpotje te gebruiken, verlies je financiële flexibiliteit. Het kan dan ook verstandig zijn om een deel te lenen, zodat je een financiële buffer behoudt voor onverwachte kosten.
Lenen voor zonnepanelen
Een lening afsluiten is voor veel gezinnen een aantrekkelijke optie, zeker omdat er specifieke groene leningen bestaan voor energiebesparende investeringen. Deze leningen hebben vaak een lagere rentevoet dan een klassieke persoonlijke lening, net omdat ze bijdragen aan energiebesparing.
Enkele voordelen van lenen:
- Je spaargeld blijft beschikbaar voor andere doeleinden
- De maandelijkse afbetaling wordt vaak (deels) gecompenseerd door de besparing op je energiefactuur
- Sommige banken bieden voordelige voorwaarden aan voor duurzame investeringen
Belangrijk is wel om de rentevoet, looptijd en eventuele dossierkosten goed te vergelijken voor je een lening afsluit. Reken ook na of de maandelijkse afbetaling in verhouding staat tot je werkelijke energiebesparing.
Subsidies en premies
In veel gevallen kan je bij de aanschaf van zonnepanelen rekenen op financiële steun van de overheid of netbeheerder. Deze voordelen verschillen per regio en wijzigen regelmatig, dus het loont om je vooraf goed te informeren.
- Premies van netbeheerders voor de installatie van zonnepanelen
- Vrijstelling of vermindering van btw in bepaalde gevallen
- Voordelige leningen of renteverminderingen via regionale initiatieven
Deze subsidies kunnen de totale kostprijs aanzienlijk drukken, waardoor je sneller rendement haalt uit je investering. Check zeker de actuele voorwaarden bij je gemeente, netbeheerder of de overheid, aangezien deze regelingen vaak aan wijzigingen onderhevig zijn.
Welke optie past bij jou?
De beste financieringsvorm hangt af van je persoonlijke situatie. Heb je voldoende spaargeld en wil je geen lening afsluiten? Dan is cash betalen logisch. Wil je je spaargeld liever behouden als buffer? Dan is een groene lening een slimme keuze. En vergeet in elk geval niet om alle mogelijke premies en subsidies mee te nemen in je berekening.
Door de verschillende opties goed tegen elkaar af te wegen, kom je tot een financieringsplan dat past bij jouw budget én je langetermijndoelstellingen op het vlak van duurzaamheid en energiebesparing.