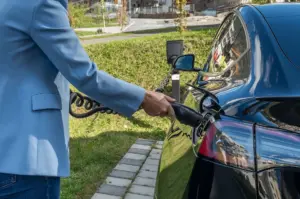
Steeds meer Vlamingen laten een laadpaal plaatsen aan hun woning om hun elektrische wagen comfortabel op te laden. Wat velen echter vergeten, is dat zo’n laadpaal ook risico’s met zich meebrengt. Kortsluiting, blikseminslag, diefstal of een aanrijding kunnen leiden tot aanzienlijke schade. De vraag is dan: ben je hiervoor automatisch verzekerd, of moet je zelf actie ondernemen?
Valt je laadpaal onder je woonverzekering?
Een laadpaal wordt in de meeste gevallen beschouwd als een vast onderdeel van je woning, net zoals een zonnepaneleninstallatie of een warmtepomp. Dat betekent dat hij in principe kan meeverzekerd zijn via je brandverzekering of woonpolis. Toch is dit geen automatisme. Veel verzekeraars hanteren specifieke voorwaarden of vereisen dat je de laadpaal expliciet aanmeldt bij je verzekeringsmaatschappij.
Controleer daarom altijd je polisvoorwaarden op volgende punten:
- Is elektrische installatieschade, zoals kortsluiting of overspanning, gedekt?
- Is de laadpaal gedekt als hij buiten aan de gevel of los op het terrein staat?
- Geldt de dekking ook bij diefstal van de laadpaal zelf?
- Is stormschade of schade door blikseminslag inbegrepen?
Wat met schade door je elektrische wagen?
Een veelvoorkomend misverstand is dat de autoverzekering alle schade aan de laadpaal zou dekken. Dat klopt niet helemaal. De autoverzekering dekt in principe enkel schade die rechtstreeks door het voertuig wordt veroorzaakt, bijvoorbeeld wanneer je per ongeluk tegen je eigen laadpaal rijdt. Schade door een technisch defect aan de laadpaal zelf, los van het voertuig, valt hier doorgaans niet onder.
Omgekeerd kan het ook zijn dat een defecte laadpaal schade veroorzaakt aan je wagen, bijvoorbeeld door een stroompiek tijdens het laden. In dat geval is het belangrijk na te gaan of je omniumverzekering dit soort schade dekt, en of de oorzaak van de schade voldoende kan worden aangetoond.
Burgerlijke aansprakelijkheid: niet te onderschatten
Een laadkabel die over het voetpad of de oprit loopt, kan een struikelgevaar vormen voor voorbijgangers of bezoekers. Als iemand hierdoor valt en letsel oploopt, kan jij als eigenaar aansprakelijk gesteld worden. Je familiale verzekering dekt dit soort burgerlijke aansprakelijkheid meestal, maar het is verstandig om dit expliciet na te vragen bij je verzekeraar, zeker als je regelmatig buiten laadt of de kabel over openbaar domein legt.
Tips om goed verzekerd te zijn
- Meld de installatie van je laadpaal altijd aan je verzekeraar, net zoals je dat doet bij zonnepanelen.
- Bewaar de aankoopfactuur en het installatiecertificaat van een erkend installateur.
- Vraag een attest van elektrische keuring, want dit is vaak een voorwaarde voor dekking.
- Vergelijk polissen: niet elke verzekeraar biedt dezelfde dekking voor elektrische laadinfrastructuur.
Besluit
Een laadpaal is een waardevolle investering, maar zonder de juiste verzekering loop je financieel risico bij schade. Neem daarom tijdig contact op met je verzekeringsmakelaar om na te gaan of je laadpaal, je wagen en eventuele schade aan derden voldoende gedekt zijn. Zo laad je niet alleen je auto, maar ook je gemoedsrust helemaal op.
Foto: smart-me AG via Pexels